Economía en recesión técnica: la señal que complica el panorama de Milei
El tercer trimestre del 2026 cerró con una caída del 2,5% según el Índice Líder de Actividad de Analytica. Argentina acumula dos trimestres consecutivos de contracción, el primero desde fines de 2024, y el crecimiento acumulado del año se redujo a la mitad.
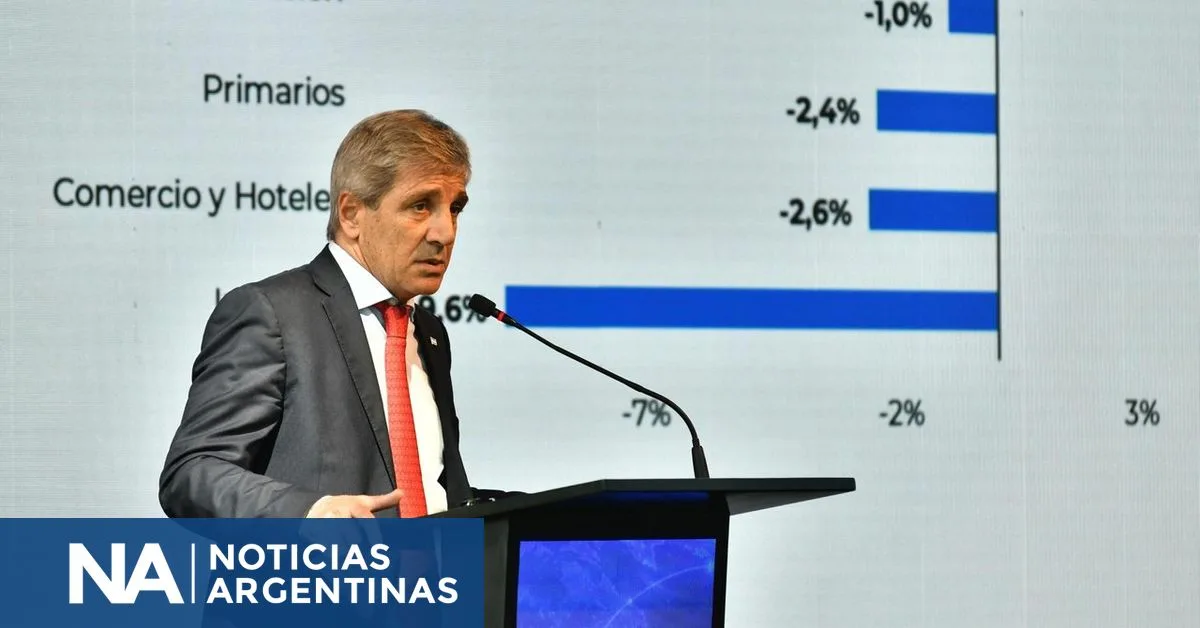
La economía argentina volvió a pisar un terreno que no transitaba desde 2024: la recesión técnica. Según el último informe del Índice Líder de Actividad (ILA) de Analytica, el tercer trimestre cerró con una contracción desestacionalizada del 2,5% respecto al segundo, que a su vez había caído 0,6%. Dos trimestres seguidos de baja configuran oficialmente este escenario.
El dato llega en un momento complicado para el Gobierno. El Estimador Mensual de Actividad Económica (EMAE) de agosto ya había mostrado una caída interanual del 1,7%, la mayor contracción del año. En septiembre, el ILA registró un rebote mensual del 1% respecto a agosto, pero aún se ubica 1,2% por debajo de igual mes de 2025 y 3,5% debajo del pico de marzo.
En números: la actividad acumula una baja de 1,8% desde junio. Eso explica por qué el alivio de septiembre no alcanza para revertir el balance trimestral. “Dos trimestres consecutivos de caída configuran una recesión técnica, la primera desde fines del 2023 y el segundo trimestre del 2024”, señaló el informe de la consultora que dirige Ricardo Delgado.
¿Qué significa esto para tu bolsillo? Cuando la economía se contrae de esta manera, el impacto se siente en el consumo, el empleo y la capacidad de las empresas para invertir. El comerciante de Once lo traduce rápido: menos gente entrando al local, márgenes más ajustados y proveedores que suben precios con menos demanda.
Al desagregar por sectores, la mejora de septiembre se apoyó principalmente en la construcción, la comercialización de vehículos y las exportaciones. El consumo de cemento saltó 9,3% mensual y el acero no plano avanzó 13,3%. También subieron los patentamientos de autos (3,2%) y motos (4,4%), y la confianza del consumidor de la Universidad Di Tella avanzó 2,4%.
En contrapartida, varios rubros clave retrocedieron. La siderurgia fue el más golpeado: el acero plano se desplomó 19,7%, la mayor caída del relevamiento. Bajaron también la producción automotriz (-6,5%), lavarropas y secarropas (-5,6%), la agroindustria (molienda de oleaginosas -3,3%) y los préstamos al sector privado (-0,8%).
Las exportaciones de bienes crecieron 8,6% y alcanzaron su nivel más alto del año, mientras que las importaciones se mantuvieron prácticamente estables. La producción de petróleo crudo siguió en alza (1,3%), pero la de gas cayó y la demanda eléctrica de grandes usuarios no registró cambios.
El balance acumulado del año se deterioró fuerte. En los primeros ocho meses de 2026, el EMAE se ubica 1,2% por encima del mismo período de 2025, frente al 2,2% que acumulaba en el primer semestre. La caída del tercer trimestre ya borró casi la mitad del crecimiento que se había logrado.
Para ponerlo en contexto: si la actividad se mantiene en el nivel de septiembre, el cuarto trimestre arrancaría con un arrastre estadístico positivo de 0,7% respecto al tercero. Eso permitiría salir de la recesión técnica hacia fin de año, siempre que la mejora no se revierta.
El dato clave es que la recuperación sigue siendo frágil y desigual. Algunos sectores muestran signos de vida, pero otros siguen cayendo y arrastran el promedio. Para el comerciante que tiene que remarcar precios el lunes, esto se traduce en menos ventas y más presión sobre los márgenes.
El escenario complica el relato de una economía que ya dejó atrás lo peor. Con inflación todavía alta y salarios que recuperan poder de compra de a poco, una recesión técnica pone más presión sobre el consumo y el mercado de trabajo. Los próximos meses dirán si el rebote de septiembre fue el inicio de una tendencia o solo un alivio temporario.