El argentino sigue comprando dólares porque no confía en el peso
Matías Surt, economista de Invecq, explicó por qué el Gobierno debe mantener el superávit fiscal en el corto plazo de cara a las elecciones de 2027, a pesar de que en el largo plazo habrá más margen para políticas contracíclicas.
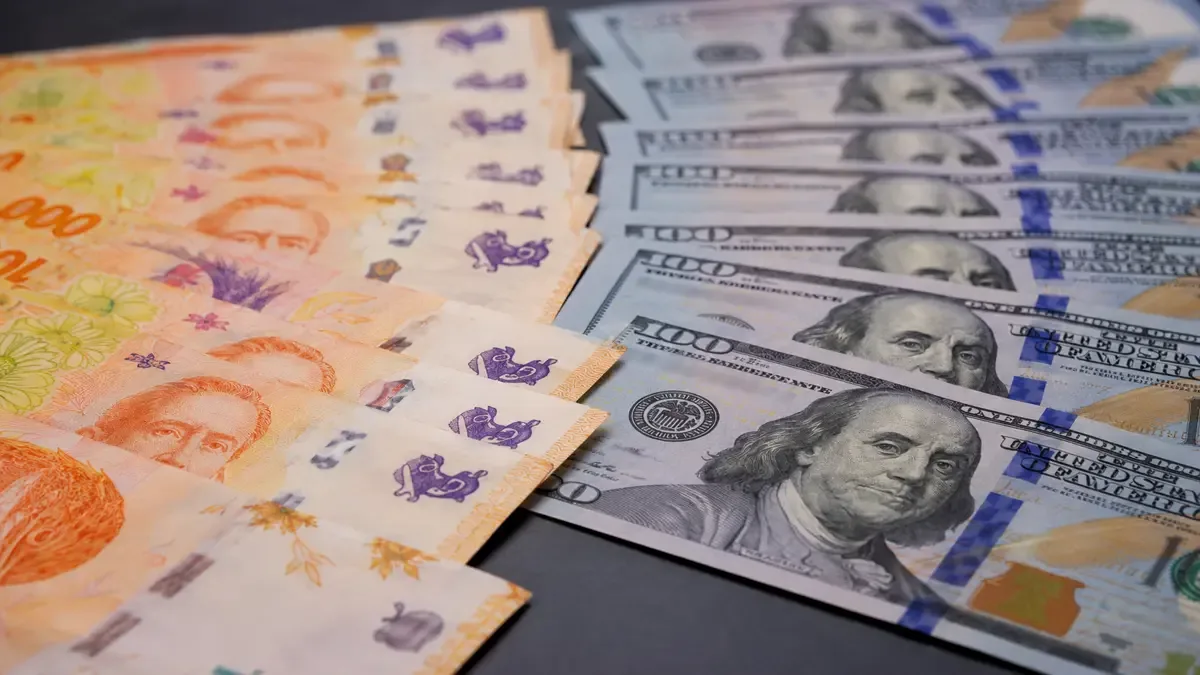
Los argentinos siguen comprando dólares a un ritmo que revela la falta de confianza en el peso. Esa es una de las conclusiones que dejó el economista Matías Surt, socio de Invecq, al analizar el margen que tiene la política económica del Gobierno de cara a las elecciones de 2027.
Surt planteó que hay que distinguir dos planos temporales: el corto plazo, donde todavía no terminó el programa de estabilización, y el mediano y largo plazo, donde se define el rol del Estado. En materia fiscal, el superávit es clave mientras la estabilización no esté completa. Según sus palabras, el equilibrio fiscal "es siempre importante, es mucho más importante cuando todavía estás en un proceso de estabilización que no está concluido".
En el largo plazo, si en cuatro o cinco años Argentina logra una inflación de un dígito, la política fiscal podría volverse más flexible. Surt recordó que ningún país de Latinoamérica se obsesiona con eliminar el déficit fiscal porque no es eficiente. Durante la pandemia, varios países de la región aplicaron políticas contracíclicas para amortiguar el shock de oferta. En Argentina, un shock de demanda o una nueva sequía podrían justificar medidas similares, pero hoy la falta de confianza en la moneda local lo hace más complicado.
"Los argentinos hoy seguimos comprando dólares a un ritmo mensual que nos revela que el argentino no confía en el peso", dijo el economista. En un país donde la moneda no genera confianza, es mucho más difícil aplicar políticas keynesianas. Por eso, considera que el Ejecutivo está exagerando algunas posiciones duras, pero que no se trata solo de un sentimiento infundado: Argentina necesita seguir mostrando rigidez para recuperar credibilidad tanto en los mercados como entre los propios argentinos.
Al mismo tiempo, advirtió que el extremo opuesto tampoco sirve. "Decir que Keynes es la reencarnación del demonio y que nunca se puede hacer déficit fiscal, también está mal". Para Surt, en el largo plazo hay espacio para un punto intermedio, no por un "centro ideológico" sino por un equilibrio práctico entre dos posiciones que parecen extremas.
Sin embargo, en el corto plazo el panorama es distinto. Con el riesgo electoral en las puertas, hay muy poco espacio para ceder. El Gobierno no puede mostrar que flexibiliza sus posturas más duras en el último tramo hacia la elección. "Nadie tiene incentivos políticos a ceder y acordar cuando te encaminás a una elección polarizada", concluyó.
Traducido al bolsillo: mientras la gente siga corriendo al dólar, cualquier señal de relajamiento fiscal puede interpretarse como un paso atrás en la estabilización. Eso se traduce en más presión sobre el tipo de cambio, menos ganas de ahorrar en pesos y cuotas o alquileres que se ajustan con mayor fuerza.
En números: si el superávit se mantiene, la estabilización sigue su curso. Si se afloja antes de tiempo, el mercado y los argentinos pueden responder con más compras de dólares, lo que complica el escenario de cara a 2027.
Para el lector común, la clave es entender que la rigidez actual no es capricho: es la forma de reconstruir confianza en una moneda que perdió credibilidad hace años. Recién cuando esa confianza vuelva, habrá más margen para políticas que suavicen los golpes de una sequía o una caída de la demanda.
Con información de El Cronista.