Vaca Muerta: la oportunidad histórica para cambiar la matriz exportadora argentina
El desarrollo de la cuenca neuquina podría generar un superávit comercial energético de hasta u$s 15.000 millones anuales y transformar las exportaciones del país, pero enfrenta desafíos en infraestructura, costos y financiamiento.
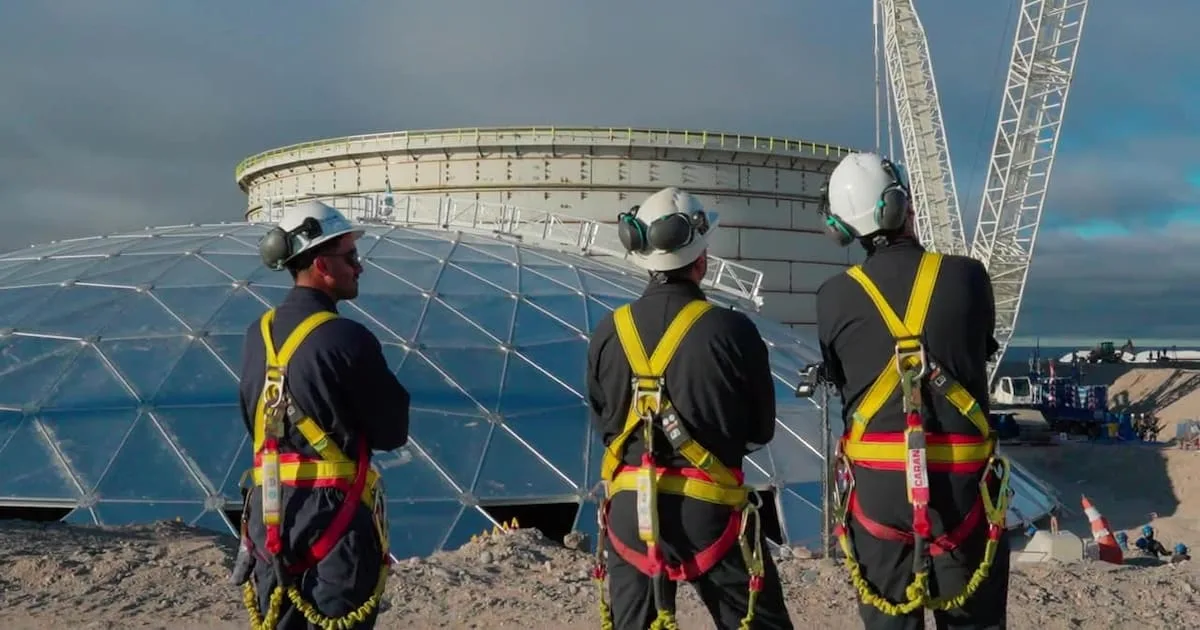
El desarrollo masivo de Vaca Muerta ingresa en una etapa clave. De cómo se resuelvan los cuellos de botella en infraestructura, financiamiento y competitividad de costos dependerá que la Argentina pueda cambiar de verdad su matriz exportadora y pasar de ser un importador neto de energía a un jugador relevante en los mercados globales.
Según el análisis de Gustavo Pérego, director de Desarrollo de Nuevos Negocios LATAM de la consultora Abeceb, el potencial geológico de la formación neuquina ya está comprobado. El desafío ahora es sostener el ritmo de crecimiento productivo en los próximos años.
Uno de los puntos más críticos es mantener la curva de productividad por pozo. Hoy se realizan unas 28.000 etapas de fractura por año y se proyecta llegar a 50.000 hacia 2030. Para eso, el ecosistema de empresas de servicios deberá ampliar su capacidad: el parque actual de entre 12 y 15 sets de fractura necesita crecer para evitar cuellos de botella.
En números: la cuenca ya moviliza entre u$s 10.000 y 12.000 millones de inversión anual. Hacia fines de la década, esa cifra podría superar los u$s 20.000 millones por año. Ese flujo permitiría llevar la producción de petróleo por encima del millón de barriles diarios.
Un pilar clave para ese salto es el oleoducto Vaca Muerta Sur. El proyecto arrancará con una capacidad de 180.000 barriles diarios y llegaría a los 500.000 barriles hacia 2028. Ese incremento de exportaciones de crudo podría generar un superávit comercial energético de hasta u$s 15.000 millones anuales.
¿Qué significa esto para el bolsillo y la economía? Un superávit de ese tamaño aportaría dólares genuinos a las reservas, aliviaría la restricción externa y daría más margen para estabilizar el tipo de cambio. Para el comerciante que hoy remarca precios en función del dólar, eso se traduce en mayor previsibilidad.
En el caso del gas, la monetización a gran escala depende de avanzar en proyectos de licuefacción. La meta es colocar entre 12 y 18 millones de toneladas anuales de gas natural licuado (GNL) en mercados de ultramar a través de contratos de largo plazo. La integración con Brasil por ductos parece complicada por los marcos regulatorios, los precios internos y la reinyección de gas en el presal. Por eso, el suministro al vecino país se daría principalmente mediante envíos marítimos spot para cubrir picos de demanda térmica.
Pérego también señaló que, aunque la roca de Vaca Muerta rinde hasta 40% más por fractura que el Permian estadounidense y permite operar con umbrales de u$s 40 por barril (frente a los u$s 60 del mercado norteamericano), los costos unitarios locales siguen siendo más altos. La razón principal es la falta de financiamiento a tasas competitivas y la menor flexibilidad operativa.
Traducido: sin acceso a capital barato, los proveedores locales compiten en desventaja. Resolver ese problema de costo de capital es, según el analista, la mayor deuda pendiente para el desarrollo de la cuenca.
Si se sortean estos desafíos estructurales —infraestructura, escala de servicios y financiamiento—, Vaca Muerta dejaría de ser solo un yacimiento promisorio para convertirse en el motor de una nueva matriz exportadora. Eso significaría más dólares, más empleo en la cadena de valor local y, en el mejor de los escenarios, una Argentina menos vulnerable a los vaivenes del precio de los commodities tradicionales.
El próximo lustro será determinante. La geología ya dio su veredicto; ahora falta que la macroeconomía, la regulación y la inversión acompañen para que la oportunidad histórica no quede solo en el papel.