Elecciones en EE.UU.: cómo pueden impactar en el plan financiero de Milei para 2027
Las legislativas estadounidenses del 2026 pueden cambiar el costo de financiamiento argentino, el acceso a dólares vía swap y el respaldo de Washington. Analizamos el impacto en riesgo país, FMI y vencimientos de deuda.
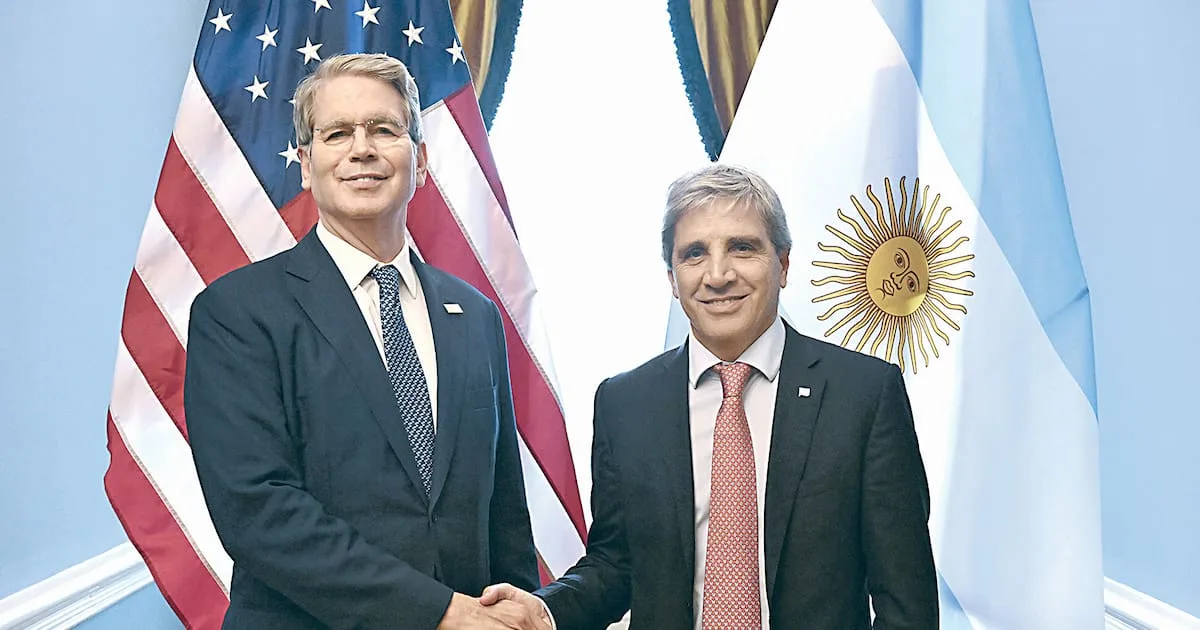
Las elecciones legislativas de Estados Unidos que se celebran este lunes 2 de noviembre de 2026 pueden modificar variables clave del programa financiero que el Gobierno de Javier Milei tiene armado para 2027.
Argentina llega a ese año con vencimientos de deuda por unos 27.900 millones de dólares y una necesidad de refinanciamiento que supera la capacidad de generación de divisas del superávit comercial proyectado. Según estimaciones de Grupo Atenas, el éxito de un eventual rollover dependerá fuertemente de la evolución del riesgo país, que a su vez está atada a la geopolítica, el resultado electoral en EE.UU. y la acumulación de reservas del Banco Central.
En números: una victoria republicana que permita retener ambas cámaras del Congreso podría llevar el riesgo país a la zona de 600-650 puntos. Si los demócratas se quedan con la Cámara de Representantes, el spread subiría a entre 750 y 860 puntos. Y si ganaran ambas cámaras, el riesgo podría ubicarse entre 860 y 1.000 puntos.
El equipo económico asegura que las necesidades de financiamiento para 2027 “están cubiertas”. Milei llegó a mencionar un colchón de 125.000 millones de dólares que incluiría el poder de fuego de Estados Unidos para renovar el swap. Sin embargo, desde el sector privado estiman un faltante de entre 13.700 y 18.000 millones de dólares, aun considerando un superávit comercial cercano a los 30.000 millones.
Las alternativas que aparecen en el radar son un nuevo swap o asistencia directa de Estados Unidos, un eventual programa ampliado con el FMI y el refinanciamiento de la deuda privada. El Gobierno de Trump ya intervino antes de las elecciones legislativas argentinas de 2025 con un swap de 20.000 millones y participación del Tesoro en el mercado cambiario. Una derrota republicana que derive en cambios de prioridades en Washington sería, según el Centro de Estudios para el Progreso (CEPA), un golpe para el financiamiento argentino.
¿Qué significa esto para tu bolsillo y para el plan de estabilización? Un riesgo país más alto encarece el endeudamiento externo, complica el acceso al crédito y puede generar mayor presión sobre el tipo de cambio y la inflación. Traducido: si el mundo pide más tasa para prestarle a la Argentina, el esfuerzo fiscal debe ser aún mayor para mantener el superávit primario.
Domingo Cavallo, en su blog, planteó que es necesario prestar más atención a los riesgos externos de cara a las elecciones argentinas de 2027. Los dos principales son una posible crisis fiscal y financiera en Estados Unidos y Europa, y una depreciación fuerte del real brasileño combinada con recesión en Brasil y agresividad exportadora china, que golpearía al sector industrial local.
Cavallo advierte sobre un escenario “peligroso” de estanflación global si se deteriora el liderazgo de Trump sin que surja una alternativa clara. En ese marco, sostiene que el Tesoro debería comprar dólares con recursos fiscales y no con emisión, y que el Banco Central no debería frenar la acumulación de reservas por temor a la inflación.
El FMI, por su parte, insiste en que el programa debe generar crecimiento y seguir fortaleciendo las reservas del BCRA. Una mayoría demócrata en el Congreso estadounidense elevaría el costo político de cualquier asistencia. Legisladores demócratas ya presentaron proyectos como la “No Argentina Bailout Act”, que busca suspender el swap, y la “American Farmers First Act”, para compensar a productores de ese país afectados por la competencia argentina.
Aunque una mayoría opositora no impediría por completo una nueva asistencia del Tesoro, sí la complicaría y encarecería políticamente. Además, podría limitar bajas de impuestos en EE.UU. y favorecer una mayor consolidación fiscal. Una reversión de políticas migratorias sumaría trabajadores al mercado laboral y, en el mediano plazo, podría permitir tasas más bajas de la Reserva Federal.
Sin embargo, una baja de tasas de la Fed no sería necesariamente positiva para la Argentina: si viene acompañada de caída en los mercados y búsqueda de refugio en activos seguros, el riesgo país local podría subir, encareciendo aún más el financiamiento externo.
Más allá de la coyuntura electoral, Estados Unidos es el principal inversor extranjero directo en la Argentina, con un stock de 35.310 millones de dólares a marzo de 2026 (18% del total). Solo en el primer trimestre de este año aportó casi la mitad de los nuevos flujos de inversión. Desde AmCham destacan que la relación bilateral trasciende a los gobiernos de turno.
En el frente comercial, Argentina sigue afectada por aranceles de la Sección 232 sobre acero y aluminio. Un Congreso opositor podría ejercer mayor control sobre la política arancelaria y poner bajo lupa el acuerdo comercial firmado entre ambos países.
Para ponerlo en contexto: el resultado de estas legislativas estadounidenses no define el destino de la economía argentina, pero sí puede encarecer o facilitar el financiamiento de 2027. El Gobierno confía en que el vínculo con Washington es estructural y no depende solo de Trump y Milei. Los privados, en cambio, miran con atención cómo evoluciona el riesgo país y el respaldo político real que se traduzca en dólares frescos o renovados.
Si el escenario se complica, el ajuste fiscal deberá ser más profundo para compensar el mayor costo de financiamiento. Para el lector común, eso se traduce en menos margen para bajar impuestos, menos espacio para recomponer salarios reales y mayor presión sobre las cuentas públicas. El plan financiero de Milei para 2027 ya tiene fecha de examen: las urnas de Estados Unidos son la primera prueba.